Domain rürup-riester-rente.de kaufen?
Wir ziehen mit dem Projekt
rürup-riester-rente.de um.
Sind Sie am Kauf der Domain
rürup-riester-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rürup-riester-rente.de kaufen?
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **

Ähnliche Suchbegriffe für Pass
Top-Angebote
Produkte zum Begriff Pass:
-
Walhalla und Praetoria Das Leben ist zu kurz für Riester-RenteFinanzielle Freiheit für jeden Finanzielle Freiheit beginnt mit dem Mut, anders zu denken und anders zu sein. Mit diesem Ratgeber werden Sie zum finanziellen Selbstentscheider und haben die Chance, finanziell frei zu werden und Ihr Traumleben zu verwirklichen – Basiswissen zum Selbermachen statt Rentenlücken berechnen und Anlageprodukte von der Stange! Um wirklich erfolgreich und finanziell frei zu sein, müssen Sie zunächst lernen, wie ein Investor zu denken. Finanzen und Investitionen machen Spaß, wenn Sie wissen, wie es geht, welche Möglichkeiten es gibt und was Sie damit erreichen können. Der Ratgeber Das Leben ist zu kurz für Riester-Rente bietet eine Übersicht über die drei wichtigsten Investitionsklassen: Vermögens- und Cashflowaufbau durch Aktien, Edelmetalle und Kryptowährungen Vermögens- und Cashflowaufbau durch Immobilien Geld verdienen mit Cashflow-Business (systematisierte Selbstständigkeit, Network-Marketing, Affiliate-Marketing, Franchise etc.) Der übersichtliche und pragmatische Ansatz unterstützt Sie dabei, außerhalb von Bank- und Anlageprodukten zu investieren und Ihr Geld für sich arbeiten zu lassen. Finden Sie die für sich beste Investitionsstrategie, entwickeln Sie Ihr eigenes Geldanlagesystem, verdienen Sie Geld nebenbei – auch ohne viel Startkapital. Bestimmen Sie selbst, wann, wo und mit wie viel Sie in „Rente“ gehen.10,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Welche Vorteile bietet die Rürup-Rente im Vergleich zu anderen Formen der Altersvorsorge?
Die Rürup-Rente bietet Steuervorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und kann nicht gepfändet werden. Die Rürup-Rente bietet eine lebenslange Rente, die im Alter eine zusätzliche Einkommensquelle darstellt. **

Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
Was sind die Vorteile einer Rürup-Rente im Vergleich zu anderen Arten der Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rürup-Rente vor Insolvenz geschützt. Im Alter wird eine lebenslange Rente ausgezahlt, die vor Altersarmut schützt. **
Top-Angebote
Produkte zum Begriff Pass:
-
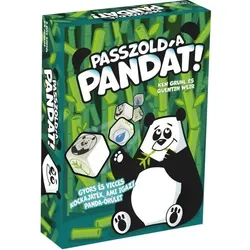
Pass das Gesellschaftsspiel „Pass the Panda“Das „Passzold a Pandát“ Würfelspiel ist ein rasantes Partyspiel für Kinder und Familien, bei dem alle versuchen, ihre Würfel so schnell wie möglich loszuwerden. Die Regeln sind ganz einfach: Die gewürfelten Symbole geben vor, ob die Würfel weitergegeben, aus dem Spiel genommen, in die Mitte gelegt werden oder beim Spieler bleiben. Ideal für gemeinsame Familienabende, Treffen mit Freunden, für unterwegs oder eine schnelle Spielrunde zwischendurch. Produkteigenschaften: Marke: Zanzoon Produktkategorie: Würfel-Partyspiel, Gesellschaftsspiel Empfohlenes Alter: ab 7 Jahren Hauptmechanik: Würfeln und die Würfel je nach Symbol weitergeben, um alle eigenen Würfel loszuwerden Geförderte Fähigkeiten: Beobachtungsgabe, schnelles Entscheiden, Rechnen und taktisches Denken Material: Kunststoff-Würfel Inhalt / Zubehör: 20 illustrierte Würfel Sicherheitshinweis: enthält verschluckbare Kleinteile, nicht geeignet für Kinder unter 3 Jahren Weitere wichtige Merkmale: schnelles, leicht erlernbares Familien-Partyspiel mit Panda-Thema Im „Passzold a Pandát“ Würfelspiel wirft der Spieler in seinem Zug alle Würfel, die er gerade vor sich liegen hat, und führt dann die Aktionen entsprechend der Symbole auf der Oberseite aus. Würfel mit Panda-Symbolen werden an einen oder mehrere Mitspieler weitergegeben und erhöhen so deren Würfelanzahl. Der Wassertropfen bedeutet, dass der Würfel „wegfließt“, also aus dem Spiel genommen wird. Bambus-Symbole wandern in die Tischmitte und bilden einen stetig wachsenden „Bambuswald“, den derjenige aufnehmen muss, der in seinem Zug keinen einzigen Bambus würfelt. Bei einer leeren Seite passiert nichts, der Würfel bleibt bis zur nächsten Runde beim Spieler. Das Spiel ist eine Mischung aus Glücks- und Taktikspiel. Die Kinder müssen ständig im Blick behalten, wie viele Pandawürfel sie weitergeben können und wie groß der Würfelstapel in der Mitte schon ist, der auf den nächsten Spieler ohne Bambuswurf „lauert“. Die Entscheidungen sind schnell, aber trotzdem gut nachvollziehbar, sodass auch jüngere Kinder leicht einsteigen können. Die großen, einfachen Symbole auf den Würfeln sind gut erkennbar, und die Regeln sind in wenigen Minuten erklärt. Ein großer Vorteil von „Passzold a Pandát“: Es gibt kein kompliziertes Spielbrett oder Karten, das Spiel passt problemlos in jede Tasche und kann überall hervorgeholt werden – ob im Familienurlaub, beim Wochenendbesuch bei den Großeltern oder auf einem Kindergeburtstag. Die Würfel sind stabil und halten häufiges Spielen gut aus, und da eine Runde nur kurz dauert, lassen sich direkt mehrere Partien hintereinander mit unterschiedlich vielen Mitspielern spielen. Für wen ist das Spiel geeignet? „Passzold a Pandát“ ist ideal für Kinder ab 7 Jahren, die schnelle, lebhafte Partyspiele mögen und gerne zusammen mit Familie oder Freunden lachen. Besonders geeignet ist es für Kinder, die gern würfeln, Freude an einer Mischung aus Glück und Taktik haben und gespannt beobachten, wann der Bambuswald in der Tischmitte gefährlich groß wird. Das Spiel kann überall drinnen gespielt werden, benötigt keine Batterien und kein zusätzliches Zubehör, und ist damit eine praktische Geschenkidee zum Geburtstag, Namenstag, zu Weihnachten oder für gemütliche Nachmittage mit Gesellschaftsspielen. Verpackungsgröße: 12,7 x8,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Walhalla und Praetoria Das Leben ist zu kurz für Riester-RenteFinanzielle Freiheit für jeden Finanzielle Freiheit beginnt mit dem Mut, anders zu denken und anders zu sein. Mit diesem Ratgeber werden Sie zum finanziellen Selbstentscheider und haben die Chance, finanziell frei zu werden und Ihr Traumleben zu verwirklichen – Basiswissen zum Selbermachen statt Rentenlücken berechnen und Anlageprodukte von der Stange! Um wirklich erfolgreich und finanziell frei zu sein, müssen Sie zunächst lernen, wie ein Investor zu denken. Finanzen und Investitionen machen Spaß, wenn Sie wissen, wie es geht, welche Möglichkeiten es gibt und was Sie damit erreichen können. Der Ratgeber Das Leben ist zu kurz für Riester-Rente bietet eine Übersicht über die drei wichtigsten Investitionsklassen: Vermögens- und Cashflowaufbau durch Aktien, Edelmetalle und Kryptowährungen Vermögens- und Cashflowaufbau durch Immobilien Geld verdienen mit Cashflow-Business (systematisierte Selbstständigkeit, Network-Marketing, Affiliate-Marketing, Franchise etc.) Der übersichtliche und pragmatische Ansatz unterstützt Sie dabei, außerhalb von Bank- und Anlageprodukten zu investieren und Ihr Geld für sich arbeiten zu lassen. Finden Sie die für sich beste Investitionsstrategie, entwickeln Sie Ihr eigenes Geldanlagesystem, verdienen Sie Geld nebenbei – auch ohne viel Startkapital. Bestimmen Sie selbst, wann, wo und mit wie viel Sie in „Rente“ gehen.10,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Ähnliche Suchbegriffe für Pass
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Welche Vorteile bietet die Rürup-Rente im Vergleich zu anderen Formen der Altersvorsorge?
Die Rürup-Rente bietet Steuervorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und kann nicht gepfändet werden. Die Rürup-Rente bietet eine lebenslange Rente, die im Alter eine zusätzliche Einkommensquelle darstellt. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was sind die Vorteile einer Rürup-Rente im Vergleich zu anderen Arten der Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rürup-Rente vor Insolvenz geschützt. Im Alter wird eine lebenslange Rente ausgezahlt, die vor Altersarmut schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.