Domain rürup-riester-rente.de kaufen?
Wir ziehen mit dem Projekt
rürup-riester-rente.de um.
Sind Sie am Kauf der Domain
rürup-riester-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rürup-riester-rente.de kaufen?
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **

Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:
-
Kärcher T-Stueck Mit RegulierungDas T-Stück mit Regulierung ist Teil des Kärcher Rain Systems®. Es verbindet drei Kärcher Rain System® Schläuche bzw. Tropfschläuche miteinander und ermöglicht die Verlegung zweier unabhängiger Schlauchleitungen. So lässt sich das System perfekt an individuelle Erfordernisse anpassen. Der seitliche Abgang ist mengen- und damit druckregulierbar und eignet sich z. B. optimal zum Anschluss des Tropfschlauchs. Die Schlauchmontage erfolgt werkzeuglos und ist besonders einfach. Dazu wird der Schlauch einfach auf das T-Stück geschoben und per Überwurfmutter fixiert. Das höchst effiziente Bewässerungssystem Kärcher Rain System® vereint die Vorteile von Micro-Dripping und herkömmlicher Bewässerung, arbeitet mit bis zu 4 bar Druck und bietet einen 1/2"- Schlauch mit Tropf- und Sprühmanschetten. Das Kärcher Rain System® lässt sich individuell an fast jeden Gartentyp anpassen und arbeitet perfekt mit dem SensoTimer für eine bedarfsorientierte Bewässerungssteuerung zusammen.9,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **

Welche Vorteile bietet die Rürup-Rente im Vergleich zu anderen Formen der Altersvorsorge?
Die Rürup-Rente bietet Steuervorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und kann nicht gepfändet werden. Die Rürup-Rente bietet eine lebenslange Rente, die im Alter eine zusätzliche Einkommensquelle darstellt. **
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
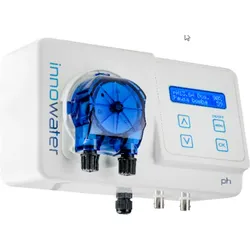
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Ähnliche Suchbegriffe für Regulierung
-
Kärcher T-Stueck Mit RegulierungDas T-Stück mit Regulierung ist Teil des Kärcher Rain Systems®. Es verbindet drei Kärcher Rain System® Schläuche bzw. Tropfschläuche miteinander und ermöglicht die Verlegung zweier unabhängiger Schlauchleitungen. So lässt sich das System perfekt an individuelle Erfordernisse anpassen. Der seitliche Abgang ist mengen- und damit druckregulierbar und eignet sich z. B. optimal zum Anschluss des Tropfschlauchs. Die Schlauchmontage erfolgt werkzeuglos und ist besonders einfach. Dazu wird der Schlauch einfach auf das T-Stück geschoben und per Überwurfmutter fixiert. Das höchst effiziente Bewässerungssystem Kärcher Rain System® vereint die Vorteile von Micro-Dripping und herkömmlicher Bewässerung, arbeitet mit bis zu 4 bar Druck und bietet einen 1/2"- Schlauch mit Tropf- und Sprühmanschetten. Das Kärcher Rain System® lässt sich individuell an fast jeden Gartentyp anpassen und arbeitet perfekt mit dem SensoTimer für eine bedarfsorientierte Bewässerungssteuerung zusammen.9,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Welche Vorteile bietet die Rürup-Rente im Vergleich zu anderen Formen der Altersvorsorge?
Die Rürup-Rente bietet Steuervorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und kann nicht gepfändet werden. Die Rürup-Rente bietet eine lebenslange Rente, die im Alter eine zusätzliche Einkommensquelle darstellt. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.